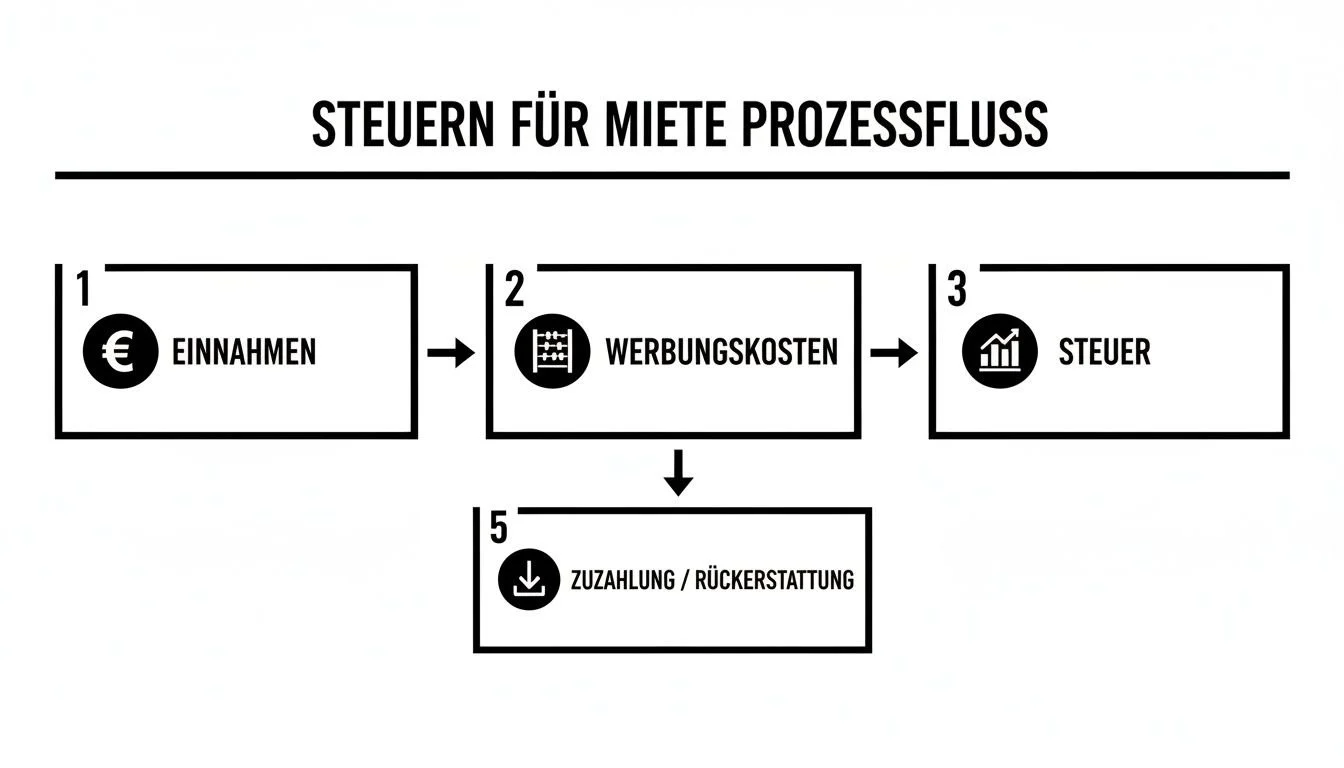
Eine gute Vorbereitung ordnet Einnahmen, Ausgaben und Nutzungszeiträume nachvollziehbar einem Objekt und einem Steuerjahr zu.
Eine Objektübersicht anlegen
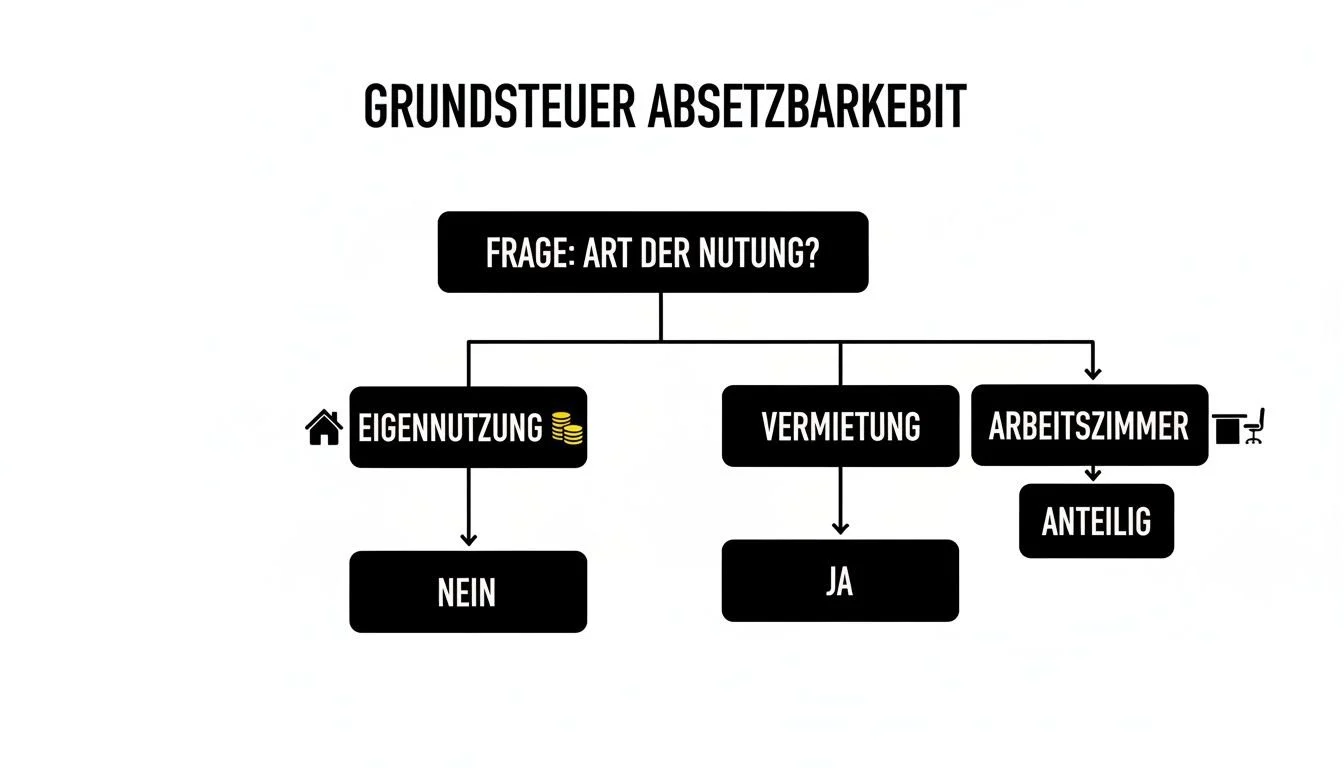
Notieren Sie Adresse, Eigentumsverhältnisse und die vermieteten beziehungsweise privat genutzten Bereiche. Halten Sie Mietbeginn, Änderungen und gegebenenfalls Leerstand fest. Diese Übersicht hilft, Belege einzuordnen, ersetzt aber nicht die Prüfung der steuerlichen Behandlung.
Zahlungen und Unterlagen abgleichen
Führen Sie Mietverträge, Zahlungseingänge, Betriebskostenabrechnungen und Rechnungen zusammen. Ein Kontoauszug belegt eine Zahlung, erklärt jedoch nicht immer ihren steuerlichen Zusammenhang. Ergänzen Sie daher den Zweck und das betroffene Objekt.
Kosten objektbezogen belegen
§ 9 EStG knüpft Werbungskosten an die Erwerbung, Sicherung und Erhaltung von Einnahmen. Entscheidend ist der Zusammenhang mit der Einkunftsart. Bei einer Immobilie können unterschiedliche Kostenarten und zeitliche Zuordnungen eine Rolle spielen. Belege, Verträge und eine nachvollziehbare Zuordnung sind deshalb wichtiger als pauschale Listen, die jeden Aufwand als sofort abziehbar darstellen.
Was Sie für die konkrete Berechnung vorbereiten
Stellen Sie Mietverträge, Zahlungsübersichten, Darlehensunterlagen, Abrechnungen und Rechnungen zusammen. Trennen Sie vermietete und privat genutzte Bereiche. Welche Beträge im Einzelfall anzusetzen sind, wird anhand Ihrer Verhältnisse und des betreffenden Steuerjahrs geklärt. Die Immobilienvermittlung liefert dazu Objekt- und Vertragsinformationen; sie legt keine persönliche Steuerlast fest.
Amtliche Grundlagen und Quellen
Quellenbezogen überarbeitet am 20.10.2026. Eine individuelle steuerliche oder rechtliche Einordnung ist von der Immobilienvermittlung zu unterscheiden.