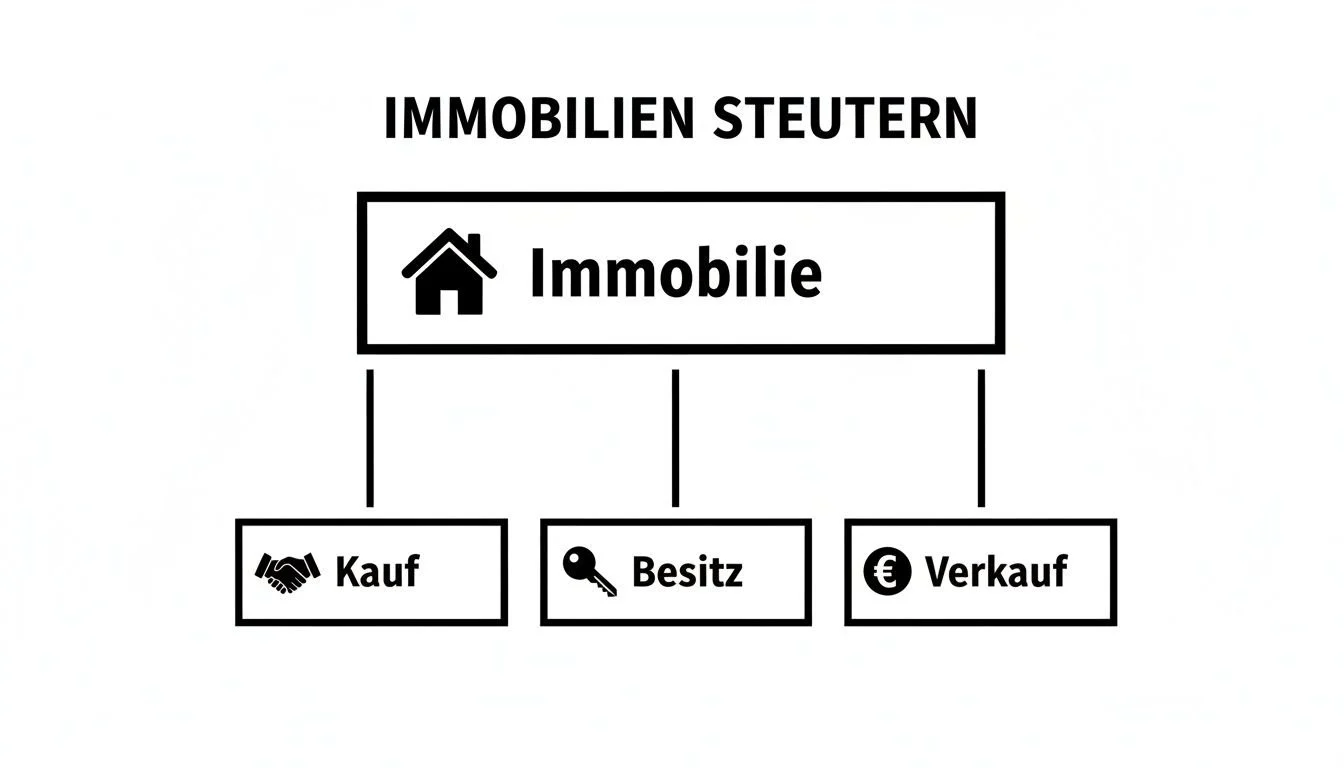
Erwerb, laufende Nutzung und Verkauf einer Immobilie sind getrennt zu betrachten. Eine pauschale Steuer auf Immobilien fasst diese unterschiedlichen Vorgänge nicht sinnvoll zusammen.
Beim Erwerb den Vorgang einordnen
Ein Kauf kann Grunderwerbsteuer auslösen; bei anderen Erwerbsformen können andere Regeln einschlägig sein. Die Vertragsgestaltung und die tatsächlichen Verhältnisse gehören zur Prüfung. Erwerbsnebenkosten sind von späteren laufenden Kosten zu unterscheiden.
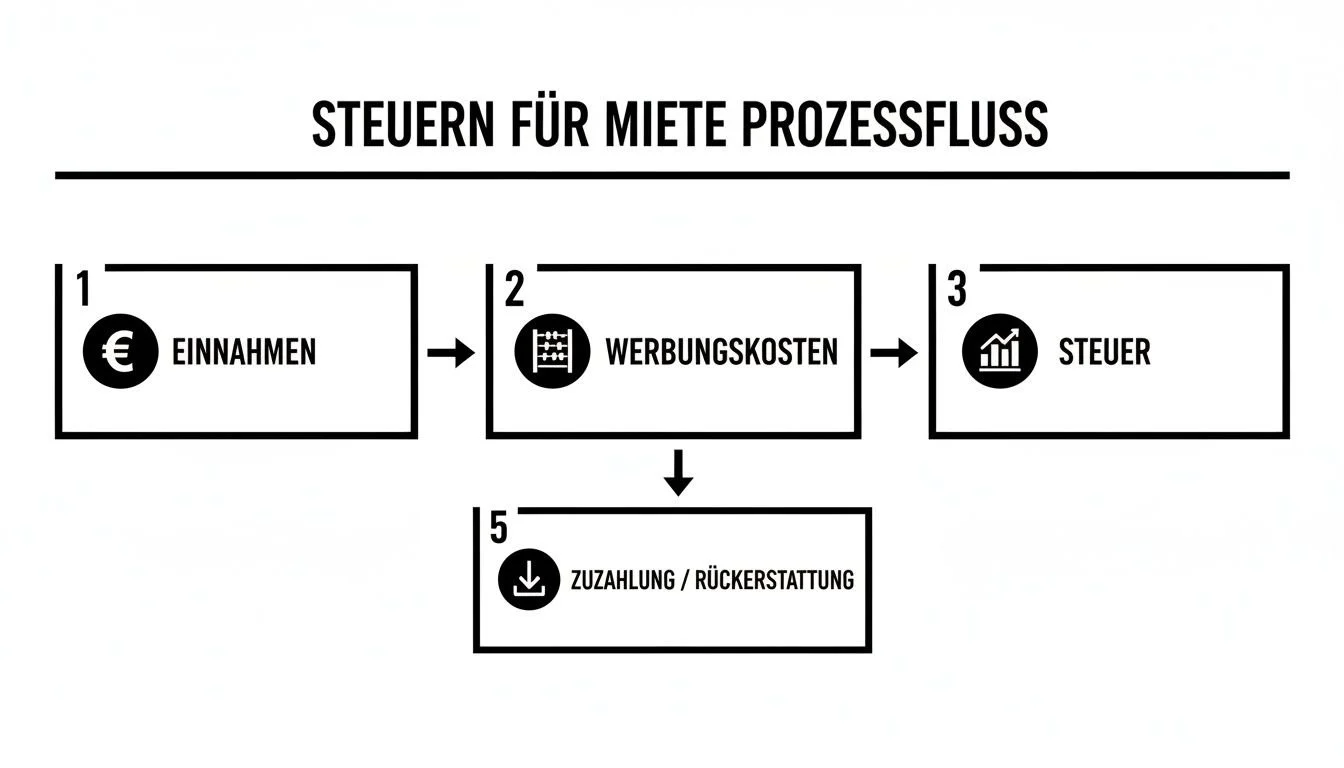
Vom Zahlungseingang zu den Einkünften
Bei Vermietung sind Einnahmen und steuerlich berücksichtigungsfähige Aufwendungen zu unterscheiden. Die auf das Objekt entfallenden Einkünfte sind Teil der persönlichen steuerlichen Verhältnisse. Ein fester Steuersatz allein für Mieteinnahmen lässt sich daraus nicht ableiten. Auch ein positiver Kontostand ist nicht automatisch mit dem steuerlichen Ergebnis identisch.
Beim Verkauf die Vorgeschichte berücksichtigen
Für einen möglichen privaten Veräußerungsgewinn sind die Regelungen des § 23 EStG und die individuellen Erwerbs- und Nutzungsdaten relevant. Eine vorherige Vermietung, Eigennutzung oder ein besonderer Erwerbsvorgang kann weitere Prüfung erforderlich machen. Eine automatische Steuerfreiheit wird hier nicht zugesagt.
Was Sie für die konkrete Berechnung vorbereiten
Stellen Sie Mietverträge, Zahlungsübersichten, Darlehensunterlagen, Abrechnungen und Rechnungen zusammen. Trennen Sie vermietete und privat genutzte Bereiche. Welche Beträge im Einzelfall anzusetzen sind, wird anhand Ihrer Verhältnisse und des betreffenden Steuerjahrs geklärt. Die Immobilienvermittlung liefert dazu Objekt- und Vertragsinformationen; sie legt keine persönliche Steuerlast fest.
Amtliche Grundlagen und Quellen
- EStG § 21: Vermietung und Verpachtung ↗
- EStG § 9: Werbungskosten ↗
- EStG § 23: Private Veräußerungsgeschäfte ↗
Quellenbezogen überarbeitet am 20.10.2026. Eine individuelle steuerliche oder rechtliche Einordnung ist von der Immobilienvermittlung zu unterscheiden.