Die steuerliche Einordnung hängt von Einnahmen, Aufwendungen und den tatsächlichen Nutzungsverhältnissen ab. Besondere Fälle lassen sich nicht mit einer einzigen Standardrechnung abdecken.
Nutzung und Vertragsverhältnisse erfassen
Erfassen Sie, welche Einheiten an wen und zu welchen Bedingungen überlassen werden. Bei teilweiser Privatnutzung oder wechselnder Nutzung ist eine genaue Dokumentation besonders hilfreich. Vertragliche Vereinbarung und tatsächliche Durchführung müssen zusammen betrachtet werden.
Verbilligte Vermietung gesondert betrachten
§ 21 Absatz 2 EStG enthält besondere Regeln für die verbilligte Überlassung von Wohnraum. Für eine Beurteilung werden unter anderem die ortsübliche Miete und die konkreten Bedingungen benötigt. Aus einer allgemeinen Aussage über einen Prozentsatz folgt deshalb noch kein individuell gesicherter Kostenabzug.
Vom Zahlungseingang zu den Einkünften
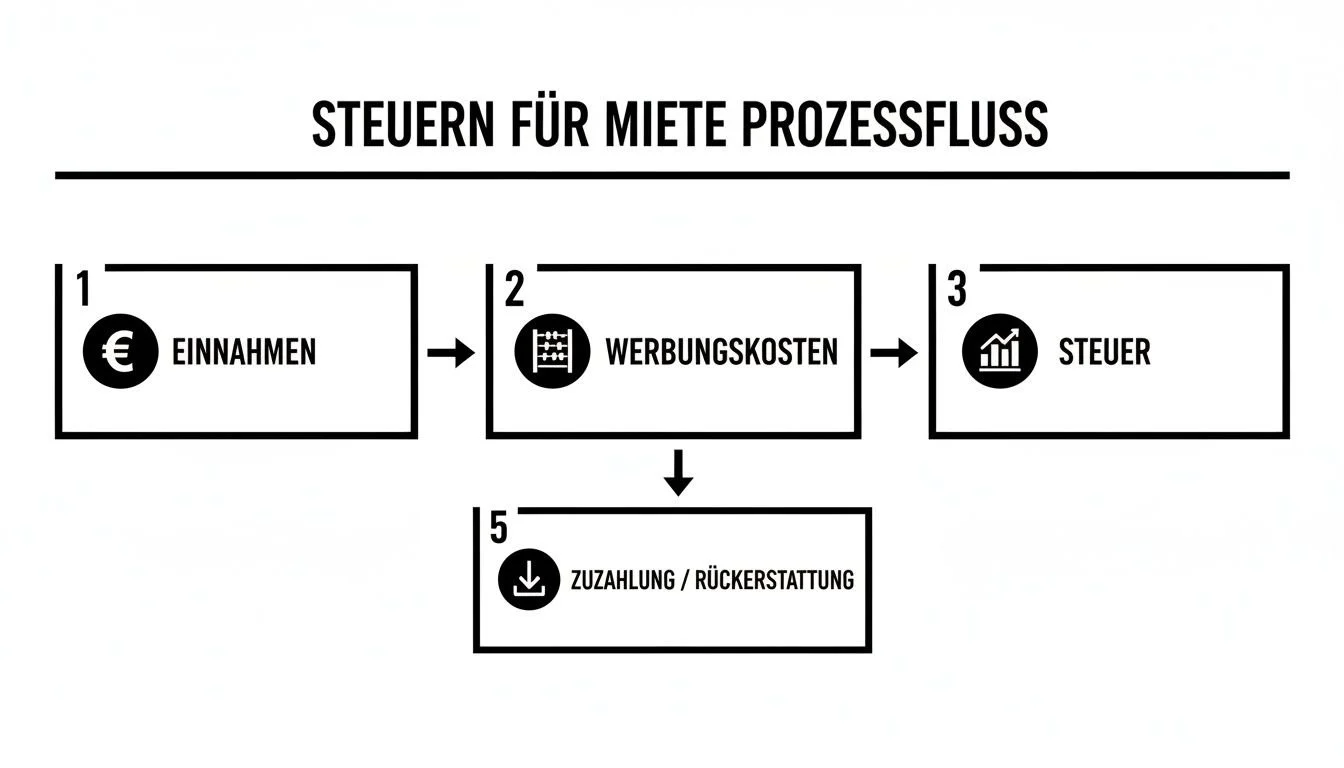
Bei Vermietung sind Einnahmen und steuerlich berücksichtigungsfähige Aufwendungen zu unterscheiden. Die auf das Objekt entfallenden Einkünfte sind Teil der persönlichen steuerlichen Verhältnisse. Ein fester Steuersatz allein für Mieteinnahmen lässt sich daraus nicht ableiten. Auch ein positiver Kontostand ist nicht automatisch mit dem steuerlichen Ergebnis identisch.
Was Sie für die konkrete Berechnung vorbereiten
Stellen Sie Mietverträge, Zahlungsübersichten, Darlehensunterlagen, Abrechnungen und Rechnungen zusammen. Trennen Sie vermietete und privat genutzte Bereiche. Welche Beträge im Einzelfall anzusetzen sind, wird anhand Ihrer Verhältnisse und des betreffenden Steuerjahrs geklärt. Die Immobilienvermittlung liefert dazu Objekt- und Vertragsinformationen; sie legt keine persönliche Steuerlast fest.
Amtliche Grundlagen und Quellen
Quellenbezogen überarbeitet am 20.10.2026. Eine individuelle steuerliche oder rechtliche Einordnung ist von der Immobilienvermittlung zu unterscheiden.